

Phản ánh tài khoản, ghi sổ kép và bảng cân đối tài khoản là 3 phần quan trọng trong chương 3 của môn nguyên lý kế toán. Từ chương này sẽ không còn nhiều lý thuyết như các chương trước nữa. Bài viết hơi dài, nhưng đọc hết là bạn đủ sức tự giải bài tập nguyên lý kế toán chương 3.
Bài tập ở cuối bài do Hiếu soạn lại theo nội dung chương 3, mỗi bài đều có lời giải bằng chữ (định khoản Nợ, Có và giải thích) để bạn tự đối chiếu.
Phương pháp học
- Phản ánh tài khoản
Các bạn cần nắm loại tài khoản nào tăng bên Nợ hay bên Có, giảm bên Nợ hay bên Có và có số dư hay không. Cách tính số dư cuối kỳ. (Tập trung ở phần Kết cấu tài khoản bên dưới) - Ghi sổ kép & định khoản
Cũng như phản ánh tài khoản (không tính số dư) nhưng các bạn chú ý các bước ghi sổ kép. - Bảng cân đối tài khoản
Là việc phản ánh tất cả tài khoản vào 1 bảng lớn, tính tổng ở tất cả cột Nợ và Có. Bạn chỉ cần nhớ đúng quy tắc của phần Phản ánh tài khoản là làm được.
CHƯƠNG 3: TÀI KHOẢN VÀ GHI SỔ KÉP
Tài khoản
Khái niệm tài khoản
Tài khoản là phương pháp phân loại các đối tượng kế toán theo nội dung kinh tế. Mỗi đối tượng kế toán khác nhau được theo dõi trên một tài khoản riêng.
Về hình thức biểu hiện thì tài khoản là sổ kế toán được dùng để ghi chép số hiện có, số tăng lên, số giảm xuống cho từng đối tượng kế toán.
Tài khoản được nhà nước quy định thống nhất về tên gọi, số hiệu, nội dung và công dụng.
Kết cấu tài khoản và nguyên tắc phản ánh từng loại tài khoản
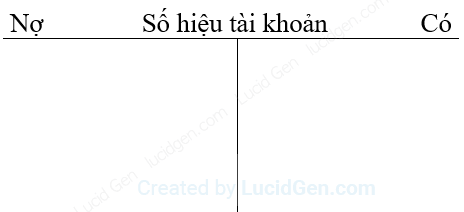
Kẻ bảng chữ “T”, bên trái là Nợ (Debits) bên phải là Có (Credits). Chính giữa là số hiệu tài khoản như hình dưới.
Lưu ý về hệ thống tài khoản (10/2026): Từ năm tài chính bắt đầu ngày 01/01/2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC. Các tài khoản cơ bản dùng trong bài này không nằm trong nhóm bị bỏ, nhưng có vài thay đổi bạn nên biết: TK 112 đổi tên từ “Tiền gửi ngân hàng” thành “Tiền gửi không kỳ hạn”, một số tài khoản như 161, 441, 611, 631 bị bỏ, thêm TK 215 “Tài sản sinh học”. Bạn có thể tra danh mục tài khoản kế toán theo Thông tư 99/2025/TT-BTC, và hỏi giảng viên xem lớp mình đang học theo văn bản nào.
Tài khoản tài sản
Số hiệu bắt đầu là 1 và 2. Tăng bên Nợ, giảm bên Có và số dư bên Nợ. Ngoại lệ hay gặp là TK 214 (Hao mòn tài sản cố định): nằm ở loại 2 nhưng là tài khoản điều chỉnh giảm tài sản, nên tăng bên Có, giảm bên Nợ.

Số dư cuối kỳ = Số dư đầu kỳ + Cộng phát sinh tăng – Cộng phát sinh giảm
Tài khoản nguồn vốn
Số hiệu bắt đầu là 3 và 4. Tăng bên Có, giảm bên Nợ và số dư bên Có.

Số dư cuối kỳ = Số dư đầu kỳ + Cộng phát sinh tăng – Cộng phát sinh giảm
Tài khoản doanh thu và thu nhập khác
Số hiệu bắt đầu là 5 và 7. Tăng bên Có, cuối kỳ kết chuyển sang TK 911 ở bên Nợ, không có số dư.

Tài khoản chi phí
Số hiệu bắt đầu là 6 và 8. Tăng bên Nợ, cuối kỳ kết chuyển sang TK 911 ở bên Có, không có số dư.

Tài khoản 911
Là tài khoản liên kết giữa doanh thu và chi phí. Chi phí kết chuyển ghi bên Nợ, doanh thu kết chuyển ghi bên Có và không có số dư.
Mẹo để nhớ
- Tăng bên nợ là Tài sản và Chi phí.
- Tăng bên có là Nguồn vốn và Doanh thu.
- Tài sản ngược với Nguồn vốn và Chi phí ngược với Doanh thu.
- Chi phí, Doanh thu và 911 không có số dư.
Câu hỏi thảo luận
- Doanh nghiệp sẽ mở bao nhiêu tài khoản?
Doanh nghiệp có bao nhiêu đối tượng kế toán cần theo dõi thì cần mở bấy nhiêu tài khoản. - Làm sao phân biệt được tài khoản này với tài khoản khác?
Thông qua tên gọi và mỗi tên gọi phản ánh đúng đối tượng kế toán cần theo dõi. - Nếu chỉ dùng tên gọi thì có những tài khoản tên rất dài, ghi chép mất công. Có cách nào khắc phục?
Dùng số hiệu tài khoản, ví dụ ghi 111 thay cho Tiền mặt. - “Những nghiệp vụ kinh tế làm đối tượng kế toán tăng lên sẽ ghi một bên, làm đối tượng kế toán giảm sẽ ghi vào một bên.” Phát biểu này đúng hay sai?
Đúng. Trong một tài khoản, số tăng luôn ghi một bên, số giảm ghi bên còn lại. Còn tăng nằm bên Nợ hay bên Có thì tùy loại tài khoản như phần mẹo ở trên.
Ghi sổ kép
Khái niệm ghi sổ kép
Ghi sổ kép là một phương pháp kế toán dùng để ghi chép số tiền của nghiệp vụ kinh tế phát sinh vào các tài khoản có liên quan.
Các bước ghi sổ kép
- Bước 1: Xác định đối tượng kế toán bị ảnh hưởng trong nghiệp vụ kinh tế.
- Bước 2: Xác định tính tăng giảm của đối tượng kế toán trong nghiệp vụ kinh tế đó.
- Bước 3: Dựa vào loại tài khoản để xác định ghi bên Nợ hay bên Có.
- Bước 4: Định khoản.
Ví dụ 1: Rút tiền gửi ngân hàng nhập quỹ tiền mặt 10 triệu.
Bước 1: 112 (Tiền gửi ngân hàng), 111 (Tiền mặt).
Bước 2: 112↓, 111↑.

Bước 3: Cả hai đều là tài khoản tài sản, nên 112 giảm ghi bên Có, 111 tăng ghi bên Nợ.
Bước 4:
Nợ 111: 10.000.000
. Có 112: 10.000.000
Ví dụ 2: Mua tài sản cố định hữu hình trị giá 50 triệu đồng trả bằng tiền mặt 30 triệu, còn lại nợ người bán.
Bước 1: 211 (Tài sản cố định hữu hình), 111 (Tiền mặt), 331 (Phải trả người bán).
Bước 2: 211↑, 111↓, 331↑.
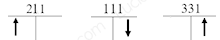
Bước 3: 211 là tài sản tăng nên ghi Nợ. 111 là tài sản giảm nên ghi Có. 331 là nợ phải trả (nguồn vốn) tăng nên ghi Có.
Bước 4:
Nợ 211: 50.000.000
. Có 111: 30.000.000
. Có 331: 20.000.000
Các loại định khoản
Khái niệm
Định khoản kế toán là việc xác định nghiệp vụ đó ghi Nợ tài khoản nào, ghi Có tài khoản nào và số tiền bao nhiêu.
Các loại:
- Định khoản đơn giản: liên quan đến 2 tài khoản, trong đó 1 tài khoản ghi bên Nợ và 1 tài khoản ghi bên Có. Như ví dụ 1 (bước 4).
- Định khoản phức tạp: liên quan từ 3 tài khoản trở lên, ví dụ 1 tài khoản ghi Nợ đối ứng với nhiều tài khoản ghi Có, hoặc ngược lại. Như ví dụ 2 (bước 4).
Mẹo lưu ý cho định khoản
- Tổng số tiền ghi Nợ luôn bằng tổng số tiền ghi Có.
- Nợ ghi trước, Có ghi sau và chữ “Có” thụt vào bên phải chữ “Nợ” giống như 2 ví dụ trên.
Bảng cân đối kế toán cuối kỳ

Phần này đơn giản, chỉ là ghi lại số dư cuối kỳ của các tài khoản sau khi đã ghi xong mọi nghiệp vụ trong kỳ, cách trình bày y như chương 2. (Hồi Hiếu đi học thì đề kiểm tra rất ít khi bắt làm phần này. Theo Thông tư 99/2025/TT-BTC, bảng này nay được gọi là Báo cáo tình hình tài chính.)
Bảng cân đối tài khoản

“Số TK” chính là số hiệu tài khoản. Bảng cân đối tài khoản liệt kê số dư đầu kỳ, số phát sinh trong kỳ và số dư cuối kỳ của tất cả tài khoản. Điểm cần nhớ là tổng cột Nợ luôn bằng tổng cột Có ở cả 3 phần, lệch là biết có chỗ ghi sai. Bảng này khá dài nên làm khá đuối, bạn cứ cẩn thận từng dòng là được.
Giải bài tập chương 3 - Tài khoản và ghi sổ kép
Video bên dưới Hiếu quay từ năm 2016 với bộ số liệu cũ, nên con số trong video sẽ khác đề bài ở dưới. Cách định khoản và phản ánh tài khoản thì giống nhau, bạn xem video để nắm hướng rồi tự giải các bài mới.
Trong các bài dưới đây, đơn vị tính là nghìn đồng (ĐVT: 1000 đồng), bỏ qua thuế GTGT cho đơn giản. Số hiệu tài khoản dùng theo hệ thống tài khoản doanh nghiệp mà phần lớn giáo trình đang dạy.
Bài tập 1
Doanh nghiệp Poppy (kinh doanh trà sữa) có số dư đầu tháng 1/2026 của TK 111 là 120.000. Trong tháng có các nghiệp vụ:
- Rút tiền gửi ngân hàng nhập quỹ tiền mặt 300.000.
- Khách hàng trả nợ tiền hàng kỳ trước bằng tiền mặt 85.000.
- Chi tiền mặt ủng hộ quỹ khuyến học của phường 3.000.
- Chi tiền mặt trả nợ nhà cung cấp trà và sữa 60.000.
- Chủ sở hữu góp thêm vốn bằng tiền mặt 150.000.
- Chi tiền mặt trả bớt nợ vay dài hạn ngân hàng 200.000.
- Vay ngắn hạn của một công ty đối tác 100.000, thời hạn 6 tháng, đã nhập quỹ tiền mặt.
- Chi tiền mặt nộp thuế thu nhập doanh nghiệp còn nợ 25.000.
- Đơn vị vận chuyển bồi thường hàng bị hư (đã ghi nhận phải thu khác từ tháng trước) bằng tiền mặt 8.000.
- Kiểm kê quỹ cuối tháng phát hiện thừa 2.000 chưa rõ nguyên nhân.
Yêu cầu: định khoản, phản ánh các nghiệp vụ vào TK 111, tính tổng phát sinh tăng, tổng phát sinh giảm và số dư cuối kỳ.
Lời giải
- Nợ 111 / Có 112: 300.000. Tiền mặt tăng, tiền gửi giảm, cả hai là tài sản.
- Nợ 111 / Có 131: 85.000. Khách trả nợ nên khoản phải thu khách hàng giảm.
- Nợ 811 / Có 111: 3.000. Khoản ủng hộ không phục vụ trực tiếp cho kinh doanh nên ghi vào chi phí khác.
- Nợ 331 / Có 111: 60.000. Trả nợ làm nợ phải trả giảm, nợ phải trả giảm ghi bên Nợ.
- Nợ 111 / Có 411: 150.000. Vốn đầu tư của chủ sở hữu tăng ghi bên Có.
- Nợ 341 / Có 111: 200.000. Khoản vay giảm ghi bên Nợ TK 341 (Vay và nợ thuê tài chính).
- Nợ 111 / Có 341: 100.000. Vay ngắn hạn cũng hạch toán vào TK 341, chi tiết theo kỳ hạn.
- Nợ 3334 / Có 111: 25.000. Nộp thuế làm khoản thuế phải nộp giảm.
- Nợ 111 / Có 1388: 8.000. Khoản phải thu khác được thu nên giảm.
- Nợ 111 / Có 3381: 2.000. Tiền thừa chưa rõ nguyên nhân thì tạm ghi vào tài sản thừa chờ giải quyết, chưa được ghi ngay vào thu nhập.
Phản ánh vào tài khoản chữ T của TK 111:
| Nợ TK 111 | Số tiền | Có TK 111 | Số tiền |
| Số dư đầu kỳ | 120.000 | ||
| (1) | 300.000 | (3) | 3.000 |
| (2) | 85.000 | (4) | 60.000 |
| (5) | 150.000 | (6) | 200.000 |
| (7) | 100.000 | (8) | 25.000 |
| (9) | 8.000 | ||
| (10) | 2.000 | ||
| Cộng phát sinh tăng | 645.000 | Cộng phát sinh giảm | 288.000 |
| Số dư cuối kỳ | 477.000 |
Số dư cuối kỳ = 120.000 + 645.000 – 288.000 = 477.000, nằm bên Nợ vì TK 111 là tài khoản tài sản.
Bài tập 2
Công ty TNHH Lulu có số dư đầu tháng 1/2026 của TK 411 (Vốn đầu tư của chủ sở hữu) là 1.500.000. Trong tháng có các nghiệp vụ liên quan đến vốn như sau:
- Một thành viên mới góp vốn bằng một chiếc xe tải, hội đồng thành viên định giá 350.000.
- Dùng quỹ đầu tư phát triển bổ sung vốn đầu tư của chủ sở hữu 80.000.
- Các thành viên góp thêm vốn bằng chuyển khoản 200.000.
- Dùng lợi nhuận sau thuế chưa phân phối bổ sung vốn đầu tư của chủ sở hữu 120.000.
- Một thành viên rút vốn, công ty chuyển khoản hoàn trả 250.000.
Yêu cầu: định khoản, phản ánh vào TK 411, tính tổng phát sinh tăng, tổng phát sinh giảm và số dư cuối kỳ.
Lời giải
- Nợ 211 / Có 411: 350.000. Xe tải là tài sản cố định hữu hình tăng, vốn góp tăng.
- Nợ 414 / Có 411: 80.000. Quỹ đầu tư phát triển giảm ghi Nợ, vốn tăng ghi Có.
- Nợ 112 / Có 411: 200.000.
- Nợ 421 / Có 411: 120.000. Lợi nhuận chưa phân phối giảm ghi Nợ.
- Nợ 411 / Có 112: 250.000. Trả lại vốn làm vốn giảm, ghi bên Nợ TK 411.
| Nợ TK 411 | Số tiền | Có TK 411 | Số tiền |
| Số dư đầu kỳ | 1.500.000 | ||
| (5) | 250.000 | (1) | 350.000 |
| (2) | 80.000 | ||
| (3) | 200.000 | ||
| (4) | 120.000 | ||
| Cộng phát sinh giảm | 250.000 | Cộng phát sinh tăng | 750.000 |
| Số dư cuối kỳ | 2.000.000 |
Số dư cuối kỳ = 1.500.000 + 750.000 – 250.000 = 2.000.000, nằm bên Có vì TK 411 là tài khoản nguồn vốn.
Bài tập 3
Doanh nghiệp Zed có các nghiệp vụ liên quan đến chi phí quản lý doanh nghiệp trong tháng 1/2026 như sau:
- Tính lương phải trả cho nhân viên văn phòng 45.000.
- Trích khấu hao máy tính và xe của bộ phận quản lý 12.000.
- Tiền điện, nước, internet của văn phòng phải trả nhà cung cấp 6.500.
- Chi tiền mặt tiếp khách 4.000.
- Chi tiền mặt mua văn phòng phẩm dùng ngay 3.500.
Yêu cầu: định khoản và phản ánh vào TK 642, thực hiện bút toán kết chuyển cuối kỳ, tính tổng phát sinh tăng, tổng phát sinh giảm và số dư cuối kỳ của TK 642.
Lời giải
- Nợ 642 / Có 334: 45.000. Chi phí tăng ghi Nợ, khoản phải trả người lao động tăng ghi Có.
- Nợ 642 / Có 214: 12.000. Hao mòn tài sản cố định tăng ghi bên Có, đúng với ngoại lệ của TK 214 ở phần lý thuyết.
- Nợ 642 / Có 331: 6.500.
- Nợ 642 / Có 111: 4.000.
- Nợ 642 / Có 111: 3.500.
Tổng phát sinh tăng (bên Nợ) = 45.000 + 12.000 + 6.500 + 4.000 + 3.500 = 71.000.
Bút toán kết chuyển cuối kỳ: Nợ 911 / Có 642: 71.000. Đây cũng là tổng phát sinh giảm (bên Có) của TK 642.
Số dư cuối kỳ = 71.000 – 71.000 = 0. TK 642 là tài khoản chi phí nên sau khi kết chuyển luôn không có số dư.
Bài tập 4
Hãy định khoản (ghi sổ kép) các nghiệp vụ sau của Công ty Annie:
- Nộp tiền mặt vào tài khoản ngân hàng 1.200.000.
- Mua hàng hóa nhập kho, trả bằng chuyển khoản 95.000.
- Trích lợi nhuận sau thuế chưa phân phối lập quỹ đầu tư phát triển 15.000.
- Nhận vốn góp thêm bằng tiền mặt 180.000.
- Trích lợi nhuận sau thuế chưa phân phối bổ sung quỹ đầu tư phát triển 20.000 và quỹ khen thưởng, phúc lợi 15.000.
- Nhập kho nguyên vật liệu 25.000 và công cụ, dụng cụ 12.000, chưa trả tiền người bán.
- Nhận vốn góp bằng một lô hàng hóa trị giá 60.000 và một tài sản cố định hữu hình trị giá 140.000.
- Chi tiền mặt trả lương nhân viên 90.000 và trả một khoản phải trả khác 6.000.
- Nhân viên quyết toán tạm ứng bằng nguyên vật liệu 30.000 và công cụ, dụng cụ 10.000 đã nhập kho.
- Chuyển khoản trả nợ vay ngắn hạn 50.000.
Lời giải
- Nợ 112 / Có 111: 1.200.000. Ngược chiều với ví dụ rút tiền ở phần lý thuyết.
- Nợ 156 / Có 112: 95.000.
- Nợ 421 / Có 414: 15.000. Lợi nhuận chưa phân phối giảm, quỹ đầu tư phát triển tăng, cả hai đều là vốn chủ sở hữu.
- Nợ 111 / Có 411: 180.000.
- Nợ 421: 35.000 / Có 414: 20.000 / Có 353: 15.000. Định khoản phức tạp, 1 Nợ đối ứng 2 Có, tổng hai bên đều là 35.000.
- Nợ 152: 25.000 / Nợ 153: 12.000 / Có 331: 37.000.
- Nợ 156: 60.000 / Nợ 211: 140.000 / Có 411: 200.000. Góp vốn bằng tài sản thì ghi tăng tài sản đó, không đi qua tiền.
- Nợ 334: 90.000 / Nợ 338: 6.000 / Có 111: 96.000. Trả lương làm khoản phải trả người lao động giảm.
- Nợ 152: 30.000 / Nợ 153: 10.000 / Có 141: 40.000. Tạm ứng là tài sản (khoản nhân viên đang giữ của công ty), quyết toán xong thì tạm ứng giảm.
- Nợ 341 / Có 112: 50.000.
Bài tập 5
Ezreal thành lập công ty vào tháng 2/2026 và có các nghiệp vụ sau:
- Chuyển khoản góp vốn vào tài khoản ngân hàng của công ty 1.500.000.
- Mua máy móc (tài sản cố định hữu hình) 600.000 của người bán X, chưa trả tiền.
- Mua nguyên vật liệu nhập kho 200.000 của người bán Y, chuyển khoản trả ngay 120.000, còn nợ lại 80.000.
- Rút tiền gửi ngân hàng nhập quỹ tiền mặt 50.000.
- Chuyển khoản trả bớt nợ cho người bán X 250.000.
Yêu cầu: định khoản các nghiệp vụ và lập bảng cân đối kế toán sau khi kết thúc các nghiệp vụ trên.
Lời giải
- Nợ 112 / Có 411: 1.500.000.
- Nợ 211 / Có 331 (X): 600.000.
- Nợ 152: 200.000 / Có 112: 120.000 / Có 331 (Y): 80.000.
- Nợ 111 / Có 112: 50.000.
- Nợ 331 (X) / Có 112: 250.000.
Tính số dư cuối kỳ của từng tài khoản (công ty mới thành lập nên số dư đầu kỳ đều bằng 0):
- TK 112: 1.500.000 – 120.000 – 50.000 – 250.000 = 1.080.000.
- TK 111: 50.000.
- TK 152: 200.000.
- TK 211: 600.000.
- TK 331: 600.000 + 80.000 – 250.000 = 430.000 (còn nợ X 350.000, nợ Y 80.000).
- TK 411: 1.500.000.
| TÀI SẢN | Số tiền | NGUỒN VỐN | Số tiền |
| A. Tài sản ngắn hạn | 1.330.000 | A. Nợ phải trả | 430.000 |
| Tiền mặt | 50.000 | Phải trả người bán | 430.000 |
| Tiền gửi ngân hàng | 1.080.000 | B. Vốn chủ sở hữu | 1.500.000 |
| Nguyên vật liệu | 200.000 | Vốn đầu tư của chủ sở hữu | 1.500.000 |
| B. Tài sản dài hạn | 600.000 | ||
| Tài sản cố định hữu hình | 600.000 | ||
| Tổng cộng tài sản | 1.930.000 | Tổng cộng nguồn vốn | 1.930.000 |
Tổng tài sản bằng tổng nguồn vốn bằng 1.930.000, vậy là bài làm đã cân. Nếu bạn ra số khác ở tài khoản nào, hãy để lại bình luận bên dưới để Hiếu cùng dò lại nhé. Chúc bạn học tốt chương 3!


A cho e hỏi là khấu trừ vào lương nhân viên để thu hồi tiền tạm ứng :3.000 thì mình ghi là Nợ TK tạm ứng :3000 và có TKTM :3000 ạ.e cảm ơn
Chào Linh. Tạm ứng là tài khoản thuộc Tài Sản. Nên tạm ứng giảm thì là “Có”.
Nợ 111 (tiền mặt): 3000
Có 141 (Tạm ứng): 3000
ví dụ cũng cho các nghiệp vụ như trên nhưng yêu cầu xác định giá trị từng loại tài sản, nguồn vốn qua mỗi nghiệp vụ trên cơ sở pt kế toán thì làm sao ạ
Chào Phương, bạn xem chương 2 nhé. Phân tích biến động của tài khoảng qua nghiệp vụ ấy.
Chào bạn, bạn có thể giảng giúp mình về hai toàn khoản lưỡng tính 131 và 331 để biết khi nào dư nợ, khi nào dư có được không ạ. Thanks.
Chào Ngọc,
131 là tài khoản Tài Sản: tăng bên nợ, giảm bên có
331 là tài khoản nợ: tăng bên có, giảm bên nợ
giá vốn bán hàng trong hệ thống tài khoản là chi phí gì bạn
Giá vốn hàng bán là tải khoản 632 thuộc LOẠI TÀI KHOẢN CHI PHÍ SẢN XUẤT, KINH DOANH nhé Khải.
Video bài giảng và phần hướng dẫn giải bài tập của a rất dễ hiểu. Cám ơn!!
ok Hậu