

Bảng cân đối kế toán là nội dung trọng tâm của chương 2, chương Báo cáo tài chính. Bạn chỉ cần nắm chắc công thức của chương 1 và phân biệt được khoản nào là tài sản, khoản nào là nợ phải trả hay vốn chủ sở hữu là làm được. Chương 2 cũng là nền cho nguyên lý kế toán chương 3 tiếp theo, nên đừng bỏ qua nhé.
Bài tập ở cuối bài do Hiếu soạn lại theo nội dung chương 2, mỗi bài đều có lời giải chi tiết và phần kiểm tra tổng tài sản bằng tổng nguồn vốn.
Phương pháp học
- Phân tích biến động
Bạn cần nhớ 4 trường hợp biến động ở phần dưới. Gặp nghiệp vụ nào thì xác định nó rơi vào trường hợp nào, rồi thay tên khoản mục và số tiền vào là xong.
- Bảng cân đối kế toán
Trước hết phải nhớ khoản mục nào nằm bên tài sản, khoản nào nằm bên nguồn vốn, còn cách trình bày thì xem ảnh minh họa phía dưới là được.
CHƯƠNG 2: BÁO CÁO TÀI CHÍNH
Bảng cân đối kế toán
Khái niệm
Hiện nay báo cáo tài chính của một doanh nghiệp bao gồm những biểu mẫu sau:
- Bảng cân đối kế toán.
- Báo cáo kết quả hoạt động kinh doanh.
- Báo cáo lưu chuyển tiền tệ.
- Bản thuyết minh báo cáo tài chính.
Như vậy, bảng cân đối kế toán là một trong mẫu biểu của báo cáo tài chính. Nó phản ánh tổng quát toàn bộ tài sản của doanh nghiệp theo 2 cách phân loại: kết cấu của tài sản và nguồn gốc hình thành tài sản dưới hình thức tiền tệ.
Cho nên bảng cân đối kế toán là nguồn thông tin tài chính quan trọng, cho nhiều đối tượng khác nhau và là báo cáo bắt buộc.
Lưu ý về tên gọi (10/2026): Theo Thông tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC, áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2026), “Bảng cân đối kế toán” được đổi tên thành “Báo cáo tình hình tài chính”. Nội dung vẫn là tài sản và nguồn vốn, công thức cân đối không đổi. Nhiều giáo trình nguyên lý kế toán vẫn dùng tên cũ, nên trong bài này Hiếu giữ tên “bảng cân đối kế toán” cho dễ theo.
Nội dung và kết cấu
Bảng cân đối kế toán gồm 2 phần.
- Phần thứ nhất: phản ánh kết cấu tài sản, gọi là TÀI SẢN.
- Phần thứ hai: phản ánh nguồn gốc tài sản, gọi là NGUỒN VỐN.
Nguyên tắc sắp xếp
- Bên phần TÀI SẢN: các khoản mục được sắp xếp theo tính thanh khoản giảm dần.
- Bên phần NGUỒN VỐN: các khoản mục được sắp xếp theo tính ưu tiên trả nợ.
Dưới đây là bảng cân đối kế toán mẫu.

Trong thực tế ở doanh nghiệp bảng cân đối kế toán là bảng dọc, phần NGUỒN VỐN nằm phía dưới phần TÀI SẢN. Nhưng trong môn nguyên lý kế toán người ta chuyển thành bảng ngang để thuận tiện cho việc giảng dạy.
Nhìn trên ảnh trên các bạn sẽ thấy rằng
- Phần tài sản bao gồm.
A. Tài sản ngắn hạn
B. Tài sản dài hạn.
- Phần hình thành tài sản bao gồm.
A. Nợ phải trả.
B. Nguồn vốn chủ sở hữu.
Tính cân đối của bảng cân đối kế toán
Tổng cộng tài sản = Tổng cộng nguồn vốn
Hoặc
(A + B) Tài sản = (A + B) Nguồn vốn
Ví dụ 1: Công ty ABC có số liệu vào ngày 31/12 như sau (ĐVT: 1000 đồng).
- Tiền mặt: 40.000
- Vay ngắn hạn: 540.000
- Tiền gửi ngân hàng: 800.000
- Tài sản cố định hữu hình: 5.000.000
- Phải trả người bán: 200.000
- Nguyên vật liệu: 500.000
- Phải trả khác: 50.000
- Nguồn vốn kinh doanh: 5.600.000
- Thành phẩm: 100.000
- Quỹ đầu tư phát triển: 50.000
Yêu cầu: lập bảng cân đối kế toán vào ngày 31/12.
Bài làm

Các bạn thấy là Tổng tài sản = Tổng nguồn vốn = 6.440.000.
Như vậy mình đã giới thiệu xong về Bảng cân đối kế toán là như thế nào. Tiếp theo là phần quan trọng nhất để giải bài tập chương 2, bạn cố gắng hiểu kỹ phần còn lại nhé.
Sự biến động của bảng cân đối kế toán
Bạn hãy học thuộc bí kíp này nhé. Nắm được nó thì phần lớn bài tập chương 2 sẽ trở nên rất nhẹ đầu.
Một nghiệp vụ kinh tế xảy ra ảnh hưởng ít nhất đến 2 đối tượng kế toán.
Nếu 2 đối tượng kế toán này nằm cùng bên phần tài sản hoặc nằm cùng bên phần nguồn vốn. Thì sẽ có 1 đối tượng kế toán tăng và 1 đối tượng kế toán giảm.
Nếu 2 đối tượng kế toán này nằm khác phía. 1 nằm bên phần tài sản và 1 bên nằm bên phần nguồn vốn thì 2 đối tượng kế toán này cùng tăng hoặc cùng giảm.
Nghiệp vụ kinh tế thì muôn hình vạn trạng, nhưng với nghiệp vụ chỉ tác động đến 2 đối tượng kế toán, biến động của tài sản và nguồn vốn chỉ rơi vào 4 trường hợp sau.
(Dựa vào ví dụ 1 chúng ta làm tiếp các ví dụ cho 4 trường hợp này. “Phân tích biến động” và “nhận xét” là để các bạn hiểu, cái chúng ta làm chính là thay đổi trong bảng cân đối kế toán.)
Trường hợp 1
Một nghiệp vụ kinh tế phát sinh ảnh hưởng đến 2 khoản mục thuộc phần tài sản.
Ví dụ 1.1: Rút tiền gửi ngân hàng nhập quỹ tiền mặt 100.000
Phân tích biến động: Nghiệp vụ kinh tế phát sinh trên làm ảnh hưởng đến 2 khoản mục thuộc phần tài sản (tiền mặt và tiền gửi ngân hàng). Tiền gửi ngân hàng giảm 100.000 (800.000 – 100.000 = 700.000) và tiền mặt tăng tương ứng 100.000 (40.000 +100.000 = 140.000).
Nhận xét: nghiệp vụ kinh tế trên ảnh hưởng đến 2 khoản mục thuộc phần tài sản và làm 1 khoản mục tăng 1 khoản mục giảm. Kết quả tổng tài sản = tổng nguồn vốn, không thay đổi.
Như thế chúng ta tiến hành sửa lại số tiền của Tiền mặt và Tiền gửi ngân hàng trong bảng cân đối kế toán ở ví dụ 1 như sau.

Trường hợp 2
Một nghiệp vụ kinh tế phát sinh ảnh hưởng đến 2 khoản mục thuộc phần nguồn vốn.
Ví dụ 1.2: Vay ngắn hạn 100.000 để trả nợ cho người bán.
Phân tích biến động: nghiệp vụ kinh tế trên làm ảnh hưởng đến 2 khoản mục thuộc phần nguồn vốn (vay ngắn hạn và phải trả người bán). Vay ngắn hạn tăng lên 100.000 (540.000 + 100.000 = 640.000) và Phải trả người bán giảm 100.000 (200.000 – 100.000 = 100.000).
Nhận xét: nghiệp vụ kinh tế trên ảnh hưởng đến 2 khoản mục thuộc phần nguồn vốn và làm 1 khoản mục tăng, 1 khoản mục giảm. Kết quả tổng tài sản = tổng nguồn vốn, không thay đổi.
Vậy thì chúng ta tiến hành sửa lại số tiền của Vay ngắn hạn và Phải trả người bán vào bảng cân đối kế toán ở ví dụ 1.1 như sau.

Trường hợp 3
Một nghiệp vụ kế toán phát sinh ảnh hưởng đến 1 khoản mục bên phần tài sản và 1 khoản mục bên phần nguồn vốn. Làm cả 2 khoản mục “cùng tăng”.
Ví dụ 1.3: Vay ngắn hạn 200.000 để mua nguyên liệu nhập kho.
Phân tích biến động: nghiệp vụ kinh tế trên làm ảnh hưởng đến 1 khoản mục bên phần tài sản (nguyên vật liệu) và 1 khoản mục bên phần nguồn vốn (vay ngắn hạn). Và làm 2 khoản mục này cùng tăng 200.000: Nguyên vật liệu tăng lên 700.000 (500.000 + 200.000), Vay ngắn hạn tăng lên 840.000 (640.000 + 200.000).
Nhận xét: Tổng cộng tài sản và Tổng cộng nguồn vốn tăng lên bằng nhau (6.440.000 + 200.000 = 6.640.000).
Như vậy, chúng ta tiếp tục sửa số tiền của Vay ngắn hạn và Nguyên vật liệu trong bảng cân đối kế toán ở ví dụ 1.2 như sau.

Trường hợp 4
Một nghiệp vụ kế toán phát sinh ảnh hưởng đến 1 khoản mục bên phần tài sản và 1 khoản mục bên phần nguồn vốn. Làm cả 2 khoản mục “cùng giảm”.
Ví dụ 1.4: Chi 50.000 tiền mặt để trả khoản Phải trả khác.
Phân tích biến động: nghiệp vụ kinh tế trên làm ảnh hưởng đến 1 khoản mục bên phần tài sản (tiền mặt) và 1 khoản mục bên phần nguồn vốn (phải trả khác). Và làm 2 khoản mục này cùng giảm 50.000: Tiền mặt giảm còn 90.000 (140.000 – 50.000), Phải trả khác giảm còn 0 (50.000 – 50.000).
Nhận xét: Tổng cộng tài sản và Tổng cộng nguồn vốn cùng giảm xuống bằng nhau (6.640.000 – 50.000 = 6.590.000).
Chúng ta sửa số tiền của Tiền mặt và Phải trả khác trong bảng cân đối kế toán ở ví dụ 1.3 như sau.
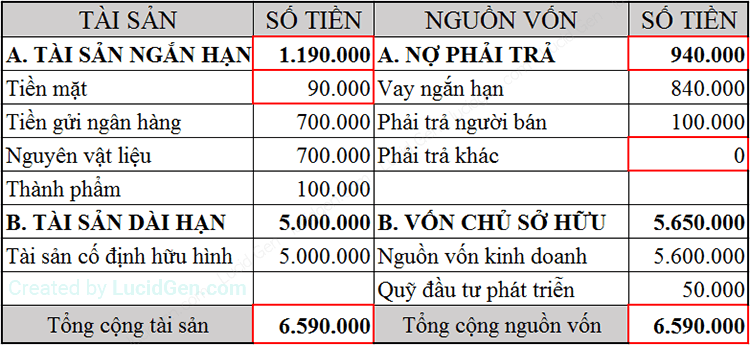
Như vậy chúng ta đã kết thúc nội dung của phần Bảng cân đối kế toán. Bạn để ý là dù trường hợp nào thì tổng tài sản vẫn luôn bằng tổng nguồn vốn, đây cũng là cách nhanh nhất để tự kiểm tra bài làm.
Báo cáo kết quả hoạt động kinh doanh
Phần này là đọc thêm, bài tập chương 2 trong bài này không dùng đến. Bạn có thể đọc lướt cho biết.
Khái niệm
Bảng báo cáo kết quả hoạt động kinh doanh là một báo cáo tài chính tổng hợp. Phản ánh tổng quát tình hình doanh thu, chi phí tạo ra doanh thu và kết quả kinh doanh trong một kỳ kế toán của doanh nghiệp.
Báo cáo kết quả hoạt động kinh doanh cũng là nguồn thông tin tài chính quan trọng, là báo cáo bắt buộc.
Nội dung của báo cáo kết quả hoạt động kinh doanh
Báo cáo này cho biết:
- Doanh thu
- Chi phí
- Lợi nhuận trước thuế
- Thuế thu nhập doanh nghiệp
- Lợi nhuận sau thuế
Giải bài tập chương 2 - Báo cáo tài chính
Video bên dưới Hiếu quay từ năm 2016 với bộ số liệu cũ, nên con số trong video sẽ khác đề bài ở dưới. Cách làm thì giống nhau, bạn xem video để nắm hướng rồi tự giải các bài mới, sau đó đối chiếu với lời giải bằng chữ.
Trong các bài dưới đây, đơn vị tính là nghìn đồng (ĐVT: 1000 đồng).
Bài tập 1
Công ty Thresh có số liệu tài sản và nguồn vốn tại ngày 31/12/2025 như sau:
| STT | Đối tượng | Số tiền |
| 1 | Tiền mặt | X |
| 2 | Tiền gửi ngân hàng | 520.000 |
| 3 | Tạm ứng | 45.000 |
| 4 | Phải thu khách hàng | 230.000 |
| 5 | Chứng khoán kinh doanh | 150.000 |
| 6 | Nguyên vật liệu | 180.000 |
| 7 | Công cụ, dụng cụ | 60.000 |
| 8 | Sản phẩm dở dang | 75.000 |
| 9 | Thành phẩm | 210.000 |
| 10 | Hàng hóa | 95.000 |
| 11 | Tài sản cố định hữu hình | 1.400.000 |
| 12 | Tài sản cố định vô hình | 120.000 |
| 13 | Xây dựng cơ bản dở dang | 300.000 |
| 14 | Phải trả người bán | 140.000 |
| 15 | Vay ngắn hạn | 260.000 |
| 16 | Thuế và các khoản phải nộp nhà nước | 48.000 |
| 17 | Phải trả người lao động | 92.000 |
| 18 | Quỹ khen thưởng, phúc lợi | 70.000 |
| 19 | Vay dài hạn | 800.000 |
| 20 | Vốn đầu tư của chủ sở hữu | 1.600.000 |
| 21 | Quỹ đầu tư phát triển | 150.000 |
| 22 | Lợi nhuận sau thuế chưa phân phối | 335.000 |
Yêu cầu:
- Phân loại tài sản và nguồn vốn, tính số tiền mặt X.
- Lập bảng cân đối kế toán tại ngày 31/12/2025.
Lời giải
Mẹo của Hiếu: bên nào đủ số liệu thì cộng bên đó trước. Ở đây bên nguồn vốn không có ẩn số, nên mình tính tổng nguồn vốn rồi suy ngược ra tiền mặt.
- Nợ phải trả (mục 14 đến 19): 140.000 + 260.000 + 48.000 + 92.000 + 70.000 + 800.000 = 1.410.000. Quỹ khen thưởng, phúc lợi nằm ở đây chứ không phải vốn chủ sở hữu.
- Vốn chủ sở hữu (mục 20 đến 22): 1.600.000 + 150.000 + 335.000 = 2.085.000.
- Tổng nguồn vốn: 1.410.000 + 2.085.000 = 3.495.000.
- Tài sản dài hạn (mục 11 đến 13): 1.400.000 + 120.000 + 300.000 = 1.820.000.
- Tài sản ngắn hạn trừ tiền mặt (mục 2 đến 10): 1.565.000.
- Tiền mặt: X = 3.495.000 – 1.820.000 – 1.565.000 = 110.000.
Bảng cân đối kế toán ngày 31/12/2025 của Công ty Thresh:
| TÀI SẢN | Số tiền | NGUỒN VỐN | Số tiền |
| A. Tài sản ngắn hạn | 1.675.000 | A. Nợ phải trả | 1.410.000 |
| Tiền mặt | 110.000 | Phải trả người bán | 140.000 |
| Tiền gửi ngân hàng | 520.000 | Vay ngắn hạn | 260.000 |
| Chứng khoán kinh doanh | 150.000 | Thuế và các khoản phải nộp nhà nước | 48.000 |
| Phải thu khách hàng | 230.000 | Phải trả người lao động | 92.000 |
| Tạm ứng | 45.000 | Quỹ khen thưởng, phúc lợi | 70.000 |
| Nguyên vật liệu | 180.000 | Vay dài hạn | 800.000 |
| Công cụ, dụng cụ | 60.000 | ||
| Sản phẩm dở dang | 75.000 | B. Vốn chủ sở hữu | 2.085.000 |
| Thành phẩm | 210.000 | Vốn đầu tư của chủ sở hữu | 1.600.000 |
| Hàng hóa | 95.000 | Quỹ đầu tư phát triển | 150.000 |
| B. Tài sản dài hạn | 1.820.000 | Lợi nhuận sau thuế chưa phân phối | 335.000 |
| Tài sản cố định hữu hình | 1.400.000 | ||
| Tài sản cố định vô hình | 120.000 | ||
| Xây dựng cơ bản dở dang | 300.000 | ||
| Tổng cộng tài sản | 3.495.000 | Tổng cộng nguồn vốn | 3.495.000 |
Bài tập 2
Bạn và Vi dự định mở một xưởng in áo thun với kế hoạch như sau:
- Mua quyền sử dụng một lô đất 1.200.000, trả ngay.
- Xây nhà xưởng và văn phòng trên lô đất, tổng chi phí 600.000 trả ngay, xây xong là đưa vào sử dụng.
- Nhập áo phôi và mực in (nguyên vật liệu) 400.000, nhà cung cấp cho nợ 25% trong 6 tháng.
- Mua một máy in 480.000, trả góp trong 4 năm, mỗi năm trả một kỳ bằng nhau, kỳ đầu tiên trả ngay khi nhận máy.
- Ngân hàng cho thế chấp quyền sử dụng đất để vay dài hạn, tối đa 60% giá trị lô đất. Xưởng sẽ vay mức tối đa này.
- Xưởng cần giữ lại 300.000 tiền để chi tiêu trong giai đoạn mới hoạt động.
Yêu cầu: xác định số vốn chủ sở hữu cần bỏ ra và lập bảng cân đối kế toán tại thời điểm thành lập.
Lời giải
- Tổng tài sản: quyền sử dụng đất 1.200.000 (tài sản cố định vô hình) + nhà xưởng 600.000 + máy in 480.000 (tài sản cố định hữu hình) + nguyên vật liệu 400.000 + tiền 300.000 = 2.980.000. Máy in tính đủ 480.000 dù mới trả 1 kỳ, vì máy đã thuộc về xưởng.
- Nợ nhà cung cấp nguyên vật liệu: 400.000 x 25% = 100.000, trả trong 6 tháng nên là nợ ngắn hạn.
- Nợ tiền máy in: mỗi kỳ 480.000 / 4 = 120.000, đã trả kỳ đầu nên còn nợ 360.000. Trong đó kỳ phải trả trong năm tới (120.000) là nợ ngắn hạn, 2 kỳ sau (240.000) là nợ dài hạn.
- Vay dài hạn ngân hàng: 1.200.000 x 60% = 720.000.
- Tổng nợ phải trả: 100.000 + 360.000 + 720.000 = 1.180.000.
- Vốn chủ sở hữu cần bỏ ra: 2.980.000 – 1.180.000 = 1.800.000.
Kiểm tra bằng dòng tiền: tiền phải chi gồm đất 1.200.000 + xây dựng 600.000 + nguyên vật liệu trả ngay 300.000 + kỳ đầu máy in 120.000 + tiền giữ lại 300.000 = 2.520.000. Tiền có được gồm vay 720.000 + vốn góp 1.800.000 = 2.520.000. Khớp nhau.
| TÀI SẢN | Số tiền | NGUỒN VỐN | Số tiền |
| A. Tài sản ngắn hạn | 700.000 | A. Nợ phải trả | 1.180.000 |
| Tiền | 300.000 | Phải trả người bán ngắn hạn | 220.000 |
| Nguyên vật liệu | 400.000 | Phải trả người bán dài hạn | 240.000 |
| B. Tài sản dài hạn | 2.280.000 | Vay dài hạn | 720.000 |
| Tài sản cố định hữu hình | 1.080.000 | B. Vốn chủ sở hữu | 1.800.000 |
| Tài sản cố định vô hình | 1.200.000 | Vốn đầu tư của chủ sở hữu | 1.800.000 |
| Tổng cộng tài sản | 2.980.000 | Tổng cộng nguồn vốn | 2.980.000 |
Phải trả người bán ngắn hạn 220.000 gồm 100.000 nợ nhà cung cấp nguyên vật liệu và 120.000 kỳ trả góp máy in của năm tới.
Bài tập 3
Với mỗi kiểu biến động dưới đây, hãy cho một ví dụ nghiệp vụ chỉ tác động đến đúng 2 đối tượng kế toán. Nếu kiểu nào không thể xảy ra, hãy giải thích vì sao.
- Một tài sản tăng, một tài sản khác giảm.
- Một tài sản tăng, một tài sản khác cũng tăng.
- Một tài sản tăng, một nguồn vốn tăng.
- Một tài sản tăng, một nguồn vốn giảm.
- Một tài sản giảm, một nguồn vốn giảm.
- Một tài sản giảm, một nguồn vốn tăng.
- Một nguồn vốn tăng, một nguồn vốn khác giảm.
- Một nguồn vốn giảm, một nguồn vốn khác cũng giảm.
Lời giải
Bài này là cái bẫy kinh điển. Bạn cứ lấy công thức Tài sản = Nguồn vốn ra soi: kiểu biến động nào làm một vế thay đổi mà vế kia đứng yên hoặc đi ngược chiều thì không thể xảy ra.
- Có thể xảy ra. Chuyển khoản mua nguyên vật liệu nhập kho: nguyên vật liệu tăng, tiền gửi ngân hàng giảm (trường hợp 1).
- Không thể. Tổng tài sản tăng mà nguồn vốn không đổi thì bảng mất cân đối.
- Có thể xảy ra. Mua hàng hóa nhập kho chưa trả tiền: hàng hóa tăng, phải trả người bán tăng (trường hợp 3).
- Không thể. Tài sản tăng còn nguồn vốn giảm, hai vế đi ngược chiều.
- Có thể xảy ra. Chuyển khoản trả nợ vay ngắn hạn: tiền gửi ngân hàng giảm, vay ngắn hạn giảm (trường hợp 4).
- Không thể. Hai vế đi ngược chiều, giống câu 4.
- Có thể xảy ra. Dùng lợi nhuận chưa phân phối bổ sung quỹ đầu tư phát triển: quỹ đầu tư phát triển tăng, lợi nhuận chưa phân phối giảm (trường hợp 2).
- Không thể. Tổng nguồn vốn giảm mà tài sản không đổi.
Lưu ý: Các câu “không thể” chỉ đúng với nghiệp vụ tác động đúng 2 đối tượng. Nghiệp vụ tác động từ 3 đối tượng trở lên thì vẫn có thể có 2 tài sản cùng tăng, ví dụ mua hàng chưa trả tiền có thuế GTGT được khấu trừ: hàng hóa tăng, thuế GTGT được khấu trừ tăng, phải trả người bán tăng. Khi đó đối tượng thứ ba giúp hai vế vẫn cân bằng.
Bài tập 4
Công ty Nami có số liệu tài sản và nguồn vốn tại ngày 30/11/2025 như sau:
| STT | Đối tượng | Số tiền |
| 1 | Tiền mặt | 350.000 |
| 2 | Tiền gửi ngân hàng | 600.000 |
| 3 | Tạm ứng | 40.000 |
| 4 | Nguyên vật liệu | 150.000 |
| 5 | Hàng hóa | 320.000 |
| 6 | Công cụ, dụng cụ | 60.000 |
| 7 | Tài sản cố định hữu hình | 900.000 |
| 8 | Tài sản cố định vô hình | 100.000 |
| 9 | Phải trả người bán | 180.000 |
| 10 | Vay ngắn hạn | 300.000 |
| 11 | Thuế và các khoản phải nộp nhà nước | 40.000 |
| 12 | Quỹ khen thưởng, phúc lợi | 50.000 |
| 13 | Vay dài hạn | 400.000 |
| 14 | Vốn đầu tư của chủ sở hữu | 1.200.000 |
| 15 | Quỹ đầu tư phát triển | 100.000 |
| 16 | Lợi nhuận sau thuế chưa phân phối | 250.000 |
Trong tháng 12/2025 có các nghiệp vụ kinh tế phát sinh:
- Chi tiền mặt 120.000 mua hàng hóa nhập kho.
- Mua nguyên vật liệu nhập kho 80.000, chưa trả tiền người bán.
- Trích lợi nhuận sau thuế chưa phân phối bổ sung quỹ khen thưởng, phúc lợi 30.000.
- Chủ sở hữu góp thêm vốn 200.000 bằng chuyển khoản.
- Vay dài hạn ngân hàng 250.000 để mua một tài sản cố định hữu hình, ngân hàng chuyển thẳng tiền cho người bán.
- Vay ngắn hạn 60.000 để trả nợ người bán.
- Chuyển khoản nộp hết số thuế còn nợ nhà nước 40.000.
- Nhân viên hoàn lại 15.000 tiền tạm ứng dùng không hết, đã nhập quỹ tiền mặt.
- Dùng quỹ đầu tư phát triển bổ sung vốn đầu tư của chủ sở hữu 50.000.
- Bán một nửa số hàng hóa đang có trong kho với giá 300.000, khách đã chuyển khoản đủ. Bỏ qua thuế GTGT và thuế thu nhập doanh nghiệp.
Yêu cầu:
- Phân tích biến động của tài sản và nguồn vốn sau từng nghiệp vụ.
- Lập bảng cân đối kế toán tại ngày 31/12/2025.
Lời giải
Trước khi làm, bạn cộng thử số dư đầu kỳ: tổng tài sản 2.520.000, tổng nguồn vốn 2.520.000. Đề cân rồi thì mới bắt đầu phân tích, đỡ mắc công làm xong mới phát hiện đề sai.
| NV | Phân tích biến động | Trường hợp | Tổng TS = Tổng NV |
| 1 | Hàng hóa tăng 120.000 (lên 440.000), tiền mặt giảm 120.000 (còn 230.000) | 1 | 2.520.000 |
| 2 | Nguyên vật liệu tăng 80.000 (lên 230.000), phải trả người bán tăng 80.000 (lên 260.000) | 3 | 2.600.000 |
| 3 | Quỹ khen thưởng, phúc lợi tăng 30.000 (lên 80.000), lợi nhuận chưa phân phối giảm 30.000 (còn 220.000) | 2 | 2.600.000 |
| 4 | Tiền gửi ngân hàng tăng 200.000 (lên 800.000), vốn đầu tư của chủ sở hữu tăng 200.000 (lên 1.400.000) | 3 | 2.800.000 |
| 5 | Tài sản cố định hữu hình tăng 250.000 (lên 1.150.000), vay dài hạn tăng 250.000 (lên 650.000) | 3 | 3.050.000 |
| 6 | Vay ngắn hạn tăng 60.000 (lên 360.000), phải trả người bán giảm 60.000 (còn 200.000) | 2 | 3.050.000 |
| 7 | Tiền gửi ngân hàng giảm 40.000 (còn 760.000), thuế phải nộp giảm 40.000 (còn 0) | 4 | 3.010.000 |
| 8 | Tiền mặt tăng 15.000 (lên 245.000), tạm ứng giảm 15.000 (còn 25.000) | 1 | 3.010.000 |
| 9 | Vốn đầu tư của chủ sở hữu tăng 50.000 (lên 1.450.000), quỹ đầu tư phát triển giảm 50.000 (còn 50.000) | 2 | 3.010.000 |
| 10 | Hàng hóa giảm 220.000 (còn 220.000), tiền gửi ngân hàng tăng 300.000 (lên 1.060.000), lợi nhuận chưa phân phối tăng 80.000 (lên 300.000) | Phức tạp | 3.090.000 |
Giải thích thêm 2 nghiệp vụ hay làm sai:
- Nghiệp vụ 3: Quỹ khen thưởng, phúc lợi là nợ phải trả, lợi nhuận chưa phân phối là vốn chủ sở hữu. Cả hai đều nằm bên nguồn vốn nên tổng nguồn vốn không đổi, chỉ có cơ cấu bên trong thay đổi.
- Nghiệp vụ 10: Sau nghiệp vụ 1, hàng hóa có 440.000, bán một nửa nên giá vốn xuất kho là 220.000. Bán được 300.000, phần chênh lệch 80.000 là lãi. Ở chương 2 mình tạm ghi thẳng phần lãi vào lợi nhuận chưa phân phối để thấy bảng vẫn cân. Sang chương 3 bạn sẽ học cách ghi qua doanh thu, giá vốn và tài khoản 911.
Bảng cân đối kế toán ngày 31/12/2025 của Công ty Nami:
| TÀI SẢN | Số tiền | NGUỒN VỐN | Số tiền |
| A. Tài sản ngắn hạn | 1.840.000 | A. Nợ phải trả | 1.290.000 |
| Tiền mặt | 245.000 | Phải trả người bán | 200.000 |
| Tiền gửi ngân hàng | 1.060.000 | Vay ngắn hạn | 360.000 |
| Tạm ứng | 25.000 | Thuế và các khoản phải nộp nhà nước | 0 |
| Nguyên vật liệu | 230.000 | Quỹ khen thưởng, phúc lợi | 80.000 |
| Công cụ, dụng cụ | 60.000 | Vay dài hạn | 650.000 |
| Hàng hóa | 220.000 | B. Vốn chủ sở hữu | 1.800.000 |
| B. Tài sản dài hạn | 1.250.000 | Vốn đầu tư của chủ sở hữu | 1.450.000 |
| Tài sản cố định hữu hình | 1.150.000 | Quỹ đầu tư phát triển | 50.000 |
| Tài sản cố định vô hình | 100.000 | Lợi nhuận sau thuế chưa phân phối | 300.000 |
| Tổng cộng tài sản | 3.090.000 | Tổng cộng nguồn vốn | 3.090.000 |
Tổng tài sản và tổng nguồn vốn cuối kỳ đều bằng 3.090.000, khớp với cột cuối của bảng phân tích. Nếu bài của bạn lệch ở nghiệp vụ nào thì để lại bình luận bên dưới, Hiếu sẽ cùng bạn dò lại nhé. Chúc bạn học tốt chương 2!


Hơn cả tuyệt vời ^^
Tks Luyến :3
bài viết hay. cảm ơn bạn nhiều. chúc bạn nhiều sức khỏe
Cảm ơn Vũ
có bảng số liệu sau:
TS đầu kì: 200 TS cuối kì: 350
Vốn CSH đầu kì: 150 VCSH: 180
Hãy tính toán nợ dài hạn trong các trường hợp:
-Nếu trong kì nợ ngắn hạn tăng 20 (các tv công ty góp thêm vốn)
-Nếu trong kì nợ ngắn hạn giảm đi 20?
Mong bạn tl mình sớm.
Cảm ơn bạn
Chào Trung Cấn. Mình không chắc đề bạn lắm. Nếu VCSH 180 là cuối kỳ thì dùng công thức chương 1 làm như sau:
Tổng tài sản = tổng VCSH + NPT
350 = 180 + (nợ ngắn + nợ dài)
Thay nợ ngắn = 20 (tăng) và -20 (giảm) vào nhé Cấn Trung.
bạn ơi..sao ts kì đầu với vcsh kì đầu ko dùng vậy
Mình đang tính sau khi có các nghiệp vụ phát sinh á Bình
b ơi b có thể cho mk hỏi một chút đc k ban?
Cứ tự nhiên đi Nghiêm
Cảm ơn bạn ??? mún biết luôn nick fb . có thể cho ko .mình rất hâm mộ
FB Trần Ngọc Trần Ngọc Minh Hiếu đó bạn. Hihi
cảm ơn bạn nhé bài viết của bạn rất dễ hiểu !
Cảm ơn Linh nhé, bài viết mình luôn hướng đến đơn giản dễ hiểu. hihi